
Kiến Thức Đầu Tư
Room Ngoại Trong Chứng Khoán Là Gì? Tác Động Của Room Ngoại Đến Thị Trường Việt Nam
Trong bức tranh thị trường chứng khoán Việt Nam, khái niệm room ngoại (Foreign Ownership Limit – FOL) là một trong những yếu tố đặc biệt quan trọng, bởi nó quyết định khả năng tiếp cận của nhà đầu tư nước ngoài đối với các cổ phiếu trong nước. Mỗi khi một cổ phiếu “đầy room ngoại”, thông tin này thường tạo ra sự chú ý mạnh mẽ từ giới đầu tư, bởi nó phản ánh mức độ quan tâm của khối ngoại, đồng thời tác động đến giá, thanh khoản và định giá của cổ phiếu đó.
Dòng vốn ngoại được xem như “dòng máu tươi” của thị trường chứng khoán, mang lại thanh khoản, nguồn vốn dài hạn và tính ổn định. Khi room ngoại bị giới hạn, điều này có thể khiến cổ phiếu mất đi sức hấp dẫn đối với các quỹ đầu tư toàn cầu. Ngược lại, khi doanh nghiệp nới room hoặc mở room 100%, dòng tiền ngoại có thể chảy mạnh vào, kéo theo giá cổ phiếu tăng và định giá được cải thiện đáng kể.
Vì vậy, room ngoại không chỉ là con số khô khan, mà còn là thước đo niềm tin và sự kỳ vọng của nhà đầu tư quốc tế vào một thị trường đang phát triển như Việt Nam. Việc hiểu rõ quy định về room ngoại, cơ chế vận hành và tác động của nó là điều cần thiết với bất kỳ ai quan tâm đến chứng khoán Việt Nam, từ nhà đầu tư cá nhân đến các tổ chức quản lý quỹ.
Room Ngoại Là Gì Và Vì Sao Nó Ảnh Hưởng Đến Giá Cổ Phiếu
Room ngoại (Foreign Ownership Limit – FOL) là tỷ lệ tối đa mà nhà đầu tư nước ngoài được phép nắm giữ cổ phần trong một doanh nghiệp niêm yết tại Việt Nam. Tỷ lệ này do pháp luật quy định và có thể khác nhau tùy theo ngành nghề, lĩnh vực hoạt động hoặc điều kiện đầu tư.
Hiểu một cách đơn giản, room ngoại là “giới hạn cửa” cho vốn nước ngoài. Khi room còn trống, nhà đầu tư ngoại có thể tiếp tục mua cổ phiếu. Nhưng khi room đầy, mọi giao dịch mua mới của nhà đầu tư nước ngoài sẽ bị chặn lại, trừ khi có nhà đầu tư ngoại khác bán ra để “nhường chỗ”.
Ví dụ:
Một công ty có 100 triệu cổ phiếu đang lưu hành, với room ngoại tối đa 49%. Khi khối ngoại đang nắm giữ 48 triệu cổ phiếu, room ngoại còn lại là 1%. Nếu khối ngoại mua nốt 1 triệu cổ phiếu đó, tỷ lệ đạt 49%, và lúc này room ngoại đầy. Nhà đầu tư nước ngoài khác dù muốn mua thêm cũng không thể, cho đến khi có người nước ngoài khác bán ra.
Cơ chế giới hạn này giúp nhà nước kiểm soát tỷ lệ sở hữu của nhà đầu tư ngoại trong các doanh nghiệp thuộc lĩnh vực nhạy cảm như ngân hàng, viễn thông, quốc phòng, logistics… đồng thời vẫn tạo cơ hội thu hút vốn quốc tế vào những lĩnh vực mở.
Tác động của room ngoại đối với thị trường là rất rõ ràng:
-
Khi room còn trống, cổ phiếu có thể hút dòng vốn ngoại mạnh mẽ.
-
Khi room đầy, cổ phiếu thường tăng giá do khan hiếm nguồn cung.
-
Khi doanh nghiệp mở room (tăng giới hạn), giá cổ phiếu có thể bứt phá vì kỳ vọng dòng tiền mới từ các quỹ nước ngoài.
Trên thực tế, không ít cổ phiếu lớn như FPT, MWG, PNJ hay SSI từng có thời gian “full room ngoại” suốt nhiều năm, trước khi họ quyết định mở room lên 100% để tận dụng nguồn vốn quốc tế phục vụ tăng trưởng dài hạn.
>> Xem thêm tại Những Khái Niệm Cơ Bản Trong Chứng Khoán Mà Ai Cũng Phải Biết (Phần 2)
Cách Tính Room Ngoại Và Các Mức Giới Hạn Phổ Biến Tại Việt Nam
Để xác định room ngoại, các công ty chứng khoán và nhà đầu tư thường dựa trên công thức:
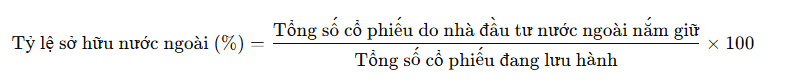
Ví dụ, nếu một doanh nghiệp có 100 triệu cổ phiếu đang lưu hành, room ngoại tối đa là 49%, và khối ngoại hiện nắm giữ 45 triệu cổ phiếu, thì room còn lại là 4%. Khi tỷ lệ này chạm 49%, tức là room đã đầy, nhà đầu tư ngoại không thể mua thêm trừ khi có khối ngoại khác bán ra.
Tại Việt Nam, tỷ lệ room ngoại được phân loại theo từng nhóm doanh nghiệp, căn cứ vào Luật Đầu tư 2020, Luật Chứng khoán 2019, cùng các nghị định hướng dẫn thi hành. Bảng sau tóm lược các mức giới hạn phổ biến:
| Nhóm doanh nghiệp | Tỷ lệ room ngoại tối đa | Ghi chú |
|---|---|---|
| Doanh nghiệp thông thường | 49% | Áp dụng phổ biến với hầu hết công ty niêm yết. |
| Ngân hàng thương mại | 30% | Có thể tăng nếu được Chính phủ phê duyệt. |
| Ngành nghề có điều kiện đầu tư nước ngoài (viễn thông, logistics, y tế, an ninh, truyền thông…) | 0–49% tùy ngành | Quy định chi tiết trong Luật Đầu tư. |
| Doanh nghiệp mở room 100% | 100% | Áp dụng khi không thuộc danh mục hạn chế đầu tư. |
Những doanh nghiệp có room ngoại “mở tối đa” thường thu hút sự quan tâm đặc biệt của các quỹ đầu tư quốc tế. Chẳng hạn, FPT là một trong những công ty tiên phong nới room lên 100%, qua đó trở thành “điểm đến yêu thích” của các quỹ như Dragon Capital, PYN Elite, hay VinaCapital.
Ngược lại, trong ngành ngân hàng, room ngoại bị giới hạn 30%, khiến các cổ phiếu như VCB, MBB hay TCB thường xuyên ở trạng thái full room ngoại, tạo ra hiệu ứng khan hiếm khiến giá giao dịch của khối ngoại cao hơn giá thị trường (premium).
Room Ngoại Đầy Là Gì Và Vì Sao Ảnh Hưởng Đến Thanh Khoản
Khi tỷ lệ sở hữu của nhà đầu tư nước ngoài chạm mức tối đa, cổ phiếu đó được gọi là “đầy room ngoại” hay “full room”. Trong trạng thái này, mọi nhu cầu mua mới từ khối ngoại sẽ bị chặn lại, trừ khi có khối ngoại khác bán ra.
Hiểu đơn giản: “room ngoại đầy” nghĩa là “không còn chỗ trống” cho dòng tiền ngoại. Và khi cung bị hạn chế mà cầu vẫn cao, giá cổ phiếu dễ bị đẩy lên mạnh mẽ. Đây là lý do nhiều mã cổ phiếu full room thường có mức giá giao dịch cao hơn mặt bằng chung.
Tuy nhiên, hiện tượng full room ngoại cũng gây ra một số hệ lụy nhất định. Khi room bị khóa, nhà đầu tư nước ngoài muốn mua cổ phiếu phải thông qua giao dịch thỏa thuận hoặc chứng chỉ lưu ký (DR – Depository Receipt), thường có chi phí cao hơn. Điều này làm giảm tính thanh khoản của cổ phiếu trên thị trường tự do.
Một số tác động điển hình của việc room ngoại đầy:
-
Giá cổ phiếu bị đẩy lên cao: do nguồn cung khan hiếm, đặc biệt ở các mã “bluechip”.
-
Giảm tính linh hoạt giao dịch của khối ngoại: không thể mua thêm để tái cơ cấu danh mục.
-
Tạo ra chênh lệch giá giữa nhà đầu tư trong và ngoài nước: cổ phiếu “full room” đôi khi được giao dịch trên thị trường nước ngoài với mức giá cao hơn (premium).
-
Kìm hãm dòng vốn mới: các quỹ nước ngoài bị giới hạn khả năng giải ngân vào cổ phiếu tốt, khiến vốn ngoại có thể bị “tắc nghẽn”.
Chính vì vậy, nhiều doanh nghiệp lớn tại Việt Nam đã chủ động nới room ngoại bằng cách xin phép UBCKNN và điều chỉnh điều lệ công ty, đặc biệt là trong các ngành công nghệ, bán lẻ, và tiêu dùng – những lĩnh vực ít bị hạn chế bởi quy định sở hữu nước ngoài.
Một ví dụ điển hình là FPT – doanh nghiệp công nghệ hàng đầu Việt Nam. Trước năm 2017, FPT luôn trong tình trạng full room ngoại, khiến các quỹ lớn như FTSE hay VNM ETF không thể mua thêm. Sau khi mở room lên 100%, cổ phiếu FPT tăng mạnh cả về giá lẫn thanh khoản, và đến nay vẫn là “ngôi sao” trong danh mục của nhiều quỹ ngoại.
>> Xem thêm tại Các Yếu Tố Nào Ảnh Hưởng Đến Giá Cổ Phiếu?
Tác Động Của Room Ngoại Đến Dòng Tiền Và Thị Trường Việt Nam
Room ngoại không chỉ ảnh hưởng đến từng doanh nghiệp mà còn có tác động lớn đến toàn bộ thị trường chứng khoán Việt Nam. Với vai trò là “cánh cửa” cho dòng vốn quốc tế, room ngoại trở thành một trong những yếu tố ảnh hưởng trực tiếp đến chỉ số VN-Index, thanh khoản thị trường, và định giá tổng thể.
Một số tác động nổi bật của room ngoại:
-
Tăng khả năng thu hút vốn ngoại: Khi các doanh nghiệp mở room, các quỹ ETF, quỹ hưu trí và tổ chức nước ngoài có thể mở rộng đầu tư, giúp Việt Nam nâng vị thế trên bản đồ tài chính khu vực.
-
Cải thiện định giá cổ phiếu: Nhiều nghiên cứu chỉ ra rằng cổ phiếu có room ngoại mở thường được định giá cao hơn 10–20% so với cổ phiếu cùng ngành nhưng bị hạn chế room.
-
Thúc đẩy chuẩn hóa quản trị doanh nghiệp: Khi có vốn nước ngoài tham gia, doanh nghiệp buộc phải minh bạch báo cáo tài chính, nâng cao quản trị và hiệu quả kinh doanh.
-
Tăng sức hút cho thị trường chứng khoán Việt Nam: Mở room là điều kiện quan trọng để Việt Nam tiến tới mục tiêu nâng hạng từ thị trường cận biên lên thị trường mới nổi – một bước ngoặt có thể giúp thu hút hàng chục tỷ USD vốn quốc tế.
Tuy nhiên, room ngoại cũng là công cụ quản lý quan trọng của Nhà nước để bảo vệ lợi ích quốc gia trong các lĩnh vực chiến lược. Do đó, việc nới room cần đi kèm cơ chế giám sát chặt chẽ, đảm bảo rằng dòng vốn ngoại được sử dụng vào mục tiêu phát triển bền vững, chứ không chỉ vì lợi nhuận ngắn hạn.
Dịch Vụ Kế Toán Tại Hà Nội
Trong bối cảnh các doanh nghiệp Việt Nam ngày càng mở rộng hợp tác với nhà đầu tư quốc tế, việc hiểu rõ room ngoại không chỉ quan trọng trong đầu tư chứng khoán, mà còn ảnh hưởng đến cách doanh nghiệp ghi nhận vốn đầu tư nước ngoài, chia cổ phần, và lập báo cáo tài chính hợp pháp.
Dịch vụ kế toán tại Hà Nội là đơn vị chuyên cung cấp giải pháp kế toán, thuế và quản lý tài chính cho doanh nghiệp, đặc biệt trong các trường hợp có yếu tố đầu tư nước ngoài. Chúng tôi giúp doanh nghiệp:
-
Tư vấn và ghi nhận vốn đầu tư nước ngoài đúng chuẩn quy định pháp luật Việt Nam.
-
Theo dõi tỷ lệ sở hữu, quản lý biến động cổ đông ngoại để tránh vi phạm giới hạn room.
-
Lập báo cáo tài chính minh bạch, phục vụ kiểm toán, niêm yết hoặc gọi vốn.
-
Phân tích hiệu quả sử dụng vốn, hỗ trợ chiến lược tăng trưởng và quản trị tài chính dài hạn.
Với đội ngũ chuyên viên kế toán am hiểu quy định pháp lý và đặc thù tài chính doanh nghiệp, Kế Toán Trường Thành cam kết đồng hành cùng doanh nghiệp Việt trong quá trình mở rộng, thu hút vốn ngoại và phát triển bền vững trên thị trường.
Ghi chú: Thông tin trong bài viết được cung cấp với mục đích tham khảo, quý khách vui lòng kiểm tra thêm hoặc tư vấn chuyên môn khi cần thiết.


