
Tin tức
Vì Sao Doanh Nghiệp Vẫn Bị Truy Thu Thuế Dù Kê Khai Đúng?
|
Bị truy thu thuế dù kê khai đúng là tình huống khiến nhiều doanh nghiệp hoang mang, nhưng bản chất vấn đề không nằm ở tờ khai mà nằm ở hệ thống dữ liệu phía sau. Khi số liệu kế toán không được kiểm soát chặt chẽ, chi phí ghi nhận thiếu căn cứ, công nợ không rõ ràng và tồn kho không khớp thực tế, thì báo cáo tài chính đã sai ngay từ gốc. Lúc này, dù bạn kê khai đúng theo số liệu đang có, thì bản thân số liệu đó đã không phản ánh đúng hoạt động kinh doanh. Đây là lý do nhiều doanh nghiệp lựa chọn dịch vụ báo cáo thuế trọn gói để rà soát lại toàn bộ hệ thống, đảm bảo dữ liệu đầu vào chính xác trước khi thực hiện kê khai.
Hậu quả không chỉ dừng lại ở việc bị truy thu mà còn ảnh hưởng trực tiếp đến toàn bộ hoạt động vận hành. Khi tin vào số liệu sai, bạn có thể đưa ra quyết định sai, mở rộng sai thời điểm hoặc kiểm soát chi phí không hiệu quả. Dòng tiền bị đứt gãy vì không nắm được thực tế, công nợ không thu hồi được và tồn kho sai lệch khiến chi phí bị đội lên. Khi cơ quan thuế kiểm tra, những sai lệch này sẽ bị phát hiện và trở thành căn cứ để truy thu hoặc xử phạt. Vì vậy, vấn đề không phải là sửa từng tờ khai riêng lẻ, mà là cần nhìn lại toàn bộ hệ thống tài chính để kiểm soát dữ liệu từ đầu, từ đó giảm thiểu rủi ro thuế doanh nghiệp một cách bền vững.
Xem thêm => Khi Nào Doanh Nghiệp Cần Thuê Dịch Vụ Quyết Toán Thuế?
Kê Khai Đúng Nhưng Dữ Liệu Sai Ngay Từ Gốc
Nhiều doanh nghiệp rơi vào tình trạng bị truy thu thuế dù đã kê khai đầy đủ, vì họ đang “đúng trên giấy” nhưng sai ở bản chất dữ liệu. Khi số liệu kế toán không phản ánh đúng thực tế, mọi tờ khai dù được lập đúng quy trình vẫn dựa trên nền tảng sai. Điều này khiến doanh nghiệp rơi vào thế bị động khi cơ quan thuế kiểm tra, vì không có đủ căn cứ để chứng minh tính hợp lý của số liệu. Vấn đề không nằm ở thao tác kê khai, mà nằm ở toàn bộ hệ thống dữ liệu phía sau chưa được kiểm soát.
Nguyên nhân cốt lõi đến từ việc không có hệ thống tài chính rõ ràng, làm thủ công và thiếu quy trình kiểm soát. Dữ liệu được ghi nhận rời rạc, không có đối chiếu định kỳ và không có kiểm tra chéo giữa các bộ phận. Điều này khiến sai lệch số liệu kế toán tích lũy theo thời gian mà không được phát hiện kịp thời. Khi tổng hợp cuối kỳ, những sai lệch này trở thành vấn đề lớn, ảnh hưởng trực tiếp đến báo cáo và nghĩa vụ thuế.
Dấu hiệu dễ nhận thấy là báo cáo thay đổi liên tục, không có con số cố định và bản thân doanh nghiệp cũng không biết con số nào là đúng. Khi đó, việc kê khai chỉ mang tính hình thức, còn rủi ro thuế doanh nghiệp vẫn tồn tại bên trong hệ thống. Nếu không xử lý từ gốc và thiết lập lại quy trình kiểm soát dữ liệu, doanh nghiệp sẽ tiếp tục đối mặt với nguy cơ truy thu và khó kiểm soát tài chính trong dài hạn.
Chi Phí Ghi Nhận Không Đúng Bản Chất
Chi phí là yếu tố tác động trực tiếp đến lợi nhuận và nghĩa vụ thuế, nên chỉ cần ghi nhận sai bản chất là toàn bộ số liệu phía sau sẽ bị lệch. Nhiều doanh nghiệp ghi nhận chi phí theo thói quen hoặc theo chứng từ có sẵn mà không kiểm tra tính hợp lệ, dẫn đến việc chi phí không phản ánh đúng hoạt động kinh doanh. Khi đó, dù không có ý gian lận, doanh nghiệp vẫn có thể bị truy thu thuế vì số liệu kê khai không đúng với thực tế. Đây là một trong những nguyên nhân phổ biến làm phát sinh rủi ro thuế doanh nghiệp trong quá trình quyết toán.
Nguyên nhân cốt lõi là do không kiểm soát được chứng từ đầu vào, không phân loại chi phí đúng quy định và không có quy trình kiểm tra trước khi ghi nhận. Khi làm thủ công, mỗi khoản chi được xử lý theo cảm tính hoặc kinh nghiệm cá nhân, không có chuẩn chung để đối chiếu. Điều này khiến dữ liệu bị rời rạc, thiếu đồng nhất và dẫn đến sai lệch số liệu kế toán trên toàn hệ thống. Khi tổng hợp lại, những sai lệch nhỏ sẽ tích lũy thành vấn đề lớn, ảnh hưởng trực tiếp đến báo cáo và nghĩa vụ thuế.
Dấu hiệu dễ nhận thấy là chi phí tăng lên nhưng không rõ nguyên nhân cụ thể, hoặc có nhiều khoản chi không đủ chứng từ hợp lệ để chứng minh. Khi cơ quan thuế kiểm tra, các khoản này sẽ bị loại khỏi chi phí được trừ, làm tăng thu nhập chịu thuế và dẫn đến truy thu. Nếu không thiết lập quy trình kiểm soát chi phí ngay từ đầu, tình trạng này sẽ tiếp tục lặp lại và ngày càng khó xử lý hơn trong các kỳ sau.
Xem thêm => Vì Sao Làm Đúng Thuế Nhưng Vẫn Có Rủi Ro?
Công Nợ Không Rõ Khiến Doanh Thu Bị Sai
Công nợ không rõ ràng là một trong những nguyên nhân trực tiếp khiến doanh thu bị ghi nhận sai thời điểm hoặc sai giá trị. Khi bạn không phân biệt rõ giữa “đã bán” và “đã thu tiền”, doanh thu có thể bị ghi nhận sớm hoặc muộn hơn thực tế. Điều này làm sai lệch toàn bộ số liệu liên quan đến lợi nhuận và nghĩa vụ thuế. Dù không có ý sai phạm, doanh nghiệp vẫn có thể bị truy thu thuế vì số liệu không phản ánh đúng bản chất giao dịch, đặc biệt khi cơ quan thuế đối chiếu giữa dòng tiền và doanh thu.
Nguyên nhân cốt lõi là do không có quy trình theo dõi công nợ rõ ràng, không thực hiện đối chiếu định kỳ và thiếu kiểm soát dòng tiền. Dữ liệu thường được ghi nhận rời rạc giữa các bộ phận như bán hàng và kế toán, không có sự liên kết và cập nhật kịp thời. Khi đó, doanh thu và chi phí đều bị ảnh hưởng, dẫn đến sai lệch trong báo cáo và làm tăng đáng kể rủi ro thuế doanh nghiệp. Những sai lệch này có thể không rõ ràng ngay lập tức, nhưng sẽ tích lũy và bộc lộ khi kiểm tra.
Dấu hiệu dễ nhận thấy là tiền thực thu không khớp với doanh thu ghi nhận, không biết chính xác khách hàng còn nợ bao nhiêu và không có báo cáo công nợ rõ ràng để theo dõi. Khi cơ quan thuế kiểm tra, sự không nhất quán giữa số liệu và thực tế sẽ rất dễ bị phát hiện. Nếu không thiết lập lại quy trình kiểm soát công nợ và dòng tiền, tình trạng này sẽ tiếp tục lặp lại và khiến doanh nghiệp luôn đối mặt với nguy cơ sai lệch và bị truy thu.
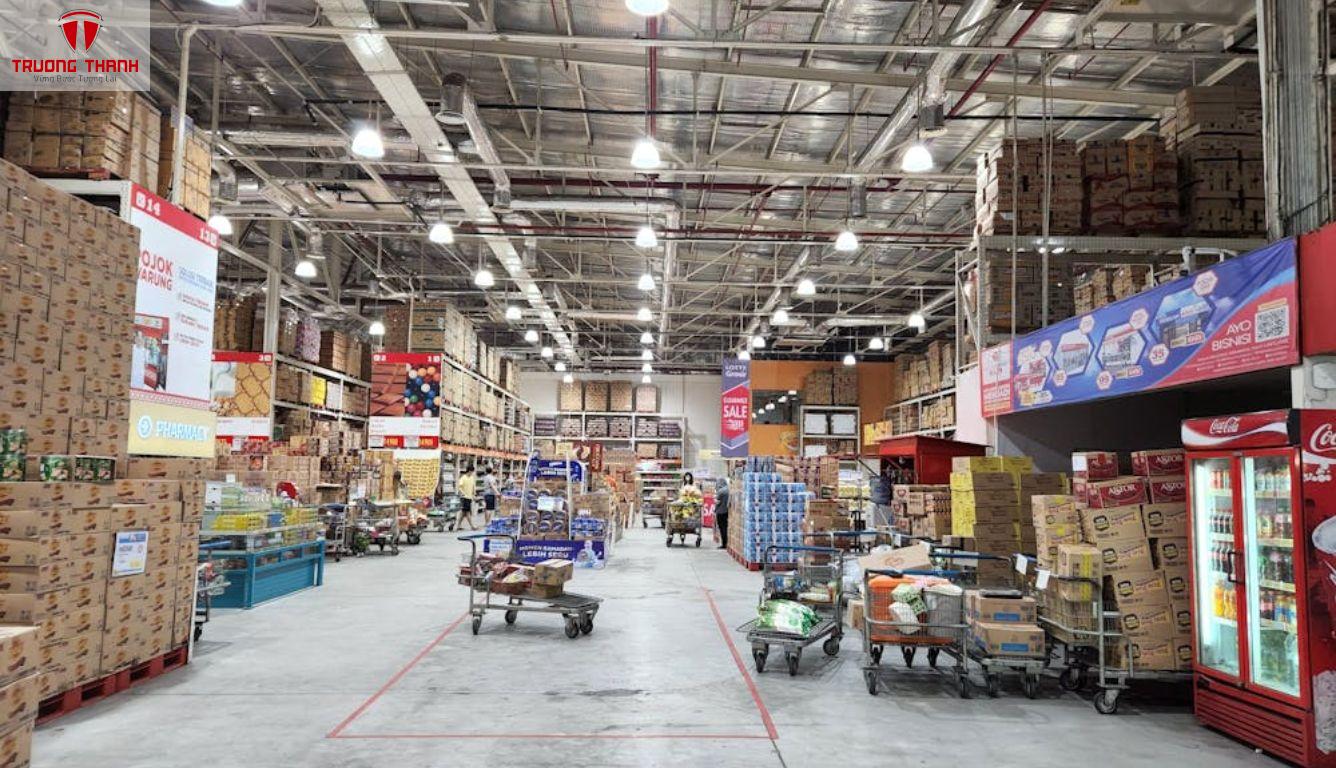
Tồn Kho Sai Lệch Làm Sai Toàn Bộ Báo Cáo
Tồn kho là yếu tố ảnh hưởng trực tiếp đến giá vốn và lợi nhuận, nên chỉ cần sai lệch nhỏ cũng có thể làm toàn bộ báo cáo tài chính bị sai theo. Khi số lượng hàng hóa không chính xác, giá vốn sẽ bị tính sai, kéo theo lợi nhuận và nghĩa vụ thuế cũng không còn đúng bản chất. Điều này khiến doanh nghiệp rơi vào tình trạng kê khai “đúng trên sổ” nhưng sai với thực tế, và đây chính là một trong những nguyên nhân dẫn đến bị truy thu thuế khi cơ quan thuế kiểm tra.
Nguyên nhân cốt lõi là do không kiểm kê định kỳ, không có hệ thống quản lý tồn kho rõ ràng và vẫn làm việc thủ công. Dữ liệu nhập – xuất – tồn không được cập nhật đồng bộ, mỗi bộ phận ghi nhận một kiểu, dẫn đến chênh lệch theo thời gian. Khi không có quy trình đối chiếu và kiểm soát, sai sót là điều khó tránh khỏi. Đây là dạng sai lệch số liệu kế toán rất phổ biến, đặc biệt ở những doanh nghiệp chưa thiết lập hệ thống quản lý bài bản ngay từ đầu.
Dấu hiệu dễ nhận thấy là số liệu tồn kho trên sổ sách không khớp với thực tế, không biết chính xác còn bao nhiêu hàng và thường xuyên phải điều chỉnh lại báo cáo. Khi cơ quan thuế đối chiếu giữa tồn kho, doanh thu và giá vốn, những chênh lệch này sẽ bị phát hiện. Lúc đó, doanh nghiệp không chỉ phải giải trình mà còn có thể đối mặt với rủi ro thuế doanh nghiệp như truy thu hoặc xử phạt. Nếu không kiểm soát tồn kho ngay từ đầu, vấn đề này sẽ tiếp tục lặp lại và ngày càng ảnh hưởng lớn đến toàn bộ hệ thống tài chính.
Phụ Thuộc Vào Kế Toán Mà Không Có Kiểm Soát
Nhiều chủ doanh nghiệp giao toàn bộ tài chính cho kế toán mà không có bất kỳ cơ chế kiểm tra nào, khiến toàn bộ dữ liệu bị phụ thuộc vào một cá nhân. Khi bạn không trực tiếp nắm được dòng tiền, chi phí và doanh thu, mọi con số đều trở thành “thông tin tham khảo” thay vì dữ liệu kiểm soát. Điều này đặc biệt nguy hiểm khi có sai sót xảy ra, vì bạn không có cơ sở để đối chiếu hoặc xác minh. Đây là một trong những nguyên nhân phổ biến dẫn đến bị truy thu thuế, dù doanh nghiệp không hề có ý sai phạm.
Nguyên nhân cốt lõi là do thiếu hệ thống kiểm soát và tin tưởng tuyệt đối mà không có quy trình đối soát. Khi không có chuẩn hóa dữ liệu, không có kiểm tra chéo và không có công cụ hỗ trợ, sai sót sẽ khó được phát hiện kịp thời. Những lỗi nhỏ ban đầu có thể không đáng kể, nhưng sẽ tích lũy dần và tạo thành sai lệch số liệu kế toán trên toàn bộ hệ thống. Khi đó, báo cáo không còn phản ánh đúng thực tế, làm tăng đáng kể rủi ro thuế doanh nghiệp khi bị kiểm tra.
Dấu hiệu dễ nhận thấy là bạn không hiểu báo cáo, không biết doanh nghiệp mình đang lãi hay lỗ và không thể kiểm soát được các con số quan trọng. Mọi quyết định đều phụ thuộc vào người cung cấp dữ liệu, khiến bạn mất quyền chủ động trong vận hành. Khi bước vào giai đoạn quyết toán, toàn bộ rủi ro sẽ dồn lại cùng lúc, vừa áp lực vừa khó xử lý. Nếu không sớm xây dựng hệ thống kiểm soát rõ ràng, tình trạng này sẽ tiếp tục lặp lại và ngày càng khó kiểm soát hơn.
Lợi Ích Khi Kiểm Soát Đúng Ngay Từ Đầu
Khi hệ thống tài chính được thiết lập đúng ngay từ đầu, bạn sẽ có một bức tranh rõ ràng về toàn bộ dòng tiền: tiền vào từ đâu, đang nằm ở đâu và sẽ đi đâu. Điều này giúp bạn chủ động trong mọi quyết định kinh doanh, không còn phải dựa vào cảm tính hay phụ thuộc hoàn toàn vào người khác. Khi dữ liệu minh bạch, bạn không chỉ kiểm soát được hiện tại mà còn dự đoán được xu hướng, từ đó vận hành doanh nghiệp một cách chắc chắn và có định hướng hơn.
Khi hệ thống đã vận hành ổn định, bạn không cần kiểm tra sổ sách liên tục mà vẫn nắm được toàn bộ tình hình. Các báo cáo được chuẩn hóa, phản ánh đúng thực tế và có thể sử dụng ngay để ra quyết định nhanh chóng, chính xác. Điều này giúp giảm đáng kể rủi ro thuế doanh nghiệp, vì mọi số liệu đều có căn cứ rõ ràng và sẵn sàng khi cần đối chiếu hoặc giải trình với cơ quan thuế.
Khi chi phí được kiểm soát chặt chẽ, lợi nhuận sẽ tăng lên một cách tự nhiên mà không cần phải mở rộng quá nhanh. Bạn có thể tối ưu từng khoản chi, loại bỏ lãng phí và nâng cao hiệu quả vận hành. Quan trọng hơn, với một hệ thống rõ ràng, bạn hoàn toàn có thể quản lý từ xa mà không phụ thuộc vào kế toán hay bất kỳ cá nhân nào. Đây chính là nền tảng giúp doanh nghiệp phát triển bền vững, ổn định và giảm thiểu tối đa những rủi ro trong dài hạn.
Giải Pháp Xây Dựng Lại Hệ Thống Tài Chính
Giải pháp không nằm ở việc vá lỗi từng phần mà là xây dựng lại hệ thống từ gốc. Doanh nghiệp cần thiết lập quy trình rõ ràng từ khâu ghi nhận chứng từ, kiểm soát dữ liệu đến lập báo cáo, để mọi thông tin đều có sự liên kết và phản ánh đúng thực tế. Khi nền tảng được thiết lập đúng, tình trạng sai lệch số liệu kế toán sẽ được hạn chế ngay từ đầu thay vì phát sinh rồi mới xử lý. Đây là bước chuyển từ “làm kế toán để đối phó” sang “quản trị tài chính để kiểm soát”.
Việc triển khai cần bắt đầu từ chuẩn hóa dữ liệu ở tất cả các khâu: doanh thu, chi phí, công nợ và tồn kho. Đồng thời, thiết lập quy trình kiểm tra chéo giữa các bộ phận và áp dụng công cụ phù hợp để đồng bộ thông tin. Khi dữ liệu được cập nhật liên tục, có đối chiếu định kỳ và có cảnh báo sai lệch, mọi vấn đề sẽ được phát hiện sớm thay vì dồn lại đến cuối kỳ. Điều này giúp giảm đáng kể rủi ro tích lũy và tránh tình trạng phải “chạy số” khi quyết toán.
Xem thêm => Chi Phí Thuê Dịch Vụ Báo Cáo Thuế Hàng Tháng Là Bao Nhiêu?
Kết quả đạt được là hệ thống tài chính minh bạch, số liệu rõ ràng và có thể kiểm tra bất cứ lúc nào. Doanh nghiệp vận hành nhẹ nhàng hơn vì không còn phụ thuộc vào cá nhân hay xử lý thủ công. Quan trọng hơn, nguy cơ bị truy thu thuế được giảm mạnh vì mọi dữ liệu đều có căn cứ và sẵn sàng giải trình khi cần. Khi đó, doanh nghiệp có thể tự tin làm việc với cơ quan thuế và tập trung vào phát triển lâu dài.
Hiểu Đúng Để Không Lặp Lại Sai Lầm
Bị truy thu thuế dù kê khai đúng không phải là điều ngẫu nhiên, mà là hệ quả của một hệ thống tài chính chưa được thiết lập đúng ngay từ đầu. Khi dữ liệu kế toán bị lệch, chi phí không được kiểm soát, công nợ không rõ ràng và tồn kho không khớp, thì mọi tờ khai chỉ phản ánh “con số trên sổ” chứ không phản ánh thực tế hoạt động. Vì vậy, dù bạn kê khai đúng quy trình, rủi ro vẫn tồn tại và sẽ bị phát hiện khi cơ quan thuế kiểm tra. Đây cũng là lý do nhiều doanh nghiệp tìm đến dịch vụ báo cáo thuế cuối năm tại Hà Nội không chỉ để hoàn tất hồ sơ mà còn để rà soát lại toàn bộ hệ thống, đảm bảo dữ liệu có căn cứ và minh bạch trước khi quyết toán.
Khi bạn xây dựng hệ thống tài chính rõ ràng ngay từ đầu, doanh nghiệp sẽ chuyển từ trạng thái bị động sang chủ động. Mọi dữ liệu được ghi nhận đúng, có kiểm soát và có thể đối chiếu bất cứ lúc nào, giúp bạn hiểu rõ tình hình thực tế để đưa ra quyết định chính xác. Điều này không chỉ giảm thiểu rủi ro thuế mà còn giúp vận hành nhẹ nhàng, ổn định hơn. Quan trọng hơn, khi nền tảng đã đúng, doanh nghiệp có thể phát triển bền vững trong dài hạn mà không bị gián đoạn bởi những sai sót tích lũy, tránh lặp lại những vấn đề đã từng xảy ra.
Ghi chú: Thông tin trong bài viết được cung cấp với mục đích tham khảo, quý khách vui lòng kiểm tra thêm hoặc tư vấn chuyên môn khi cần thiết.


